
Produit de placement

Projets
Épargne
Horizon
Variable
Vous préférez nous téléphoner?
1 866 612-3473
Le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) vous aide à mettre de l’argent de côté pour acheter ou construire votre première maison ou condo.
Il combine les avantages du REER et du CELI : vous payez moins d’impôt pendant que vous épargnez, vous ne payez pas d’impôt quand vous retirez votre épargne au moment d’acheter, et vous n’avez pas à rembourser le montant retiré.

Cotisez jusqu'à 8 000 $ par année. Vos cotisations peuvent réduire votre revenu imposable et vous aider à épargner plus pour votre projet.

Accumulez votre mise de fonds plus vite. Vous ne payez pas d'impôt sur les profits que vous générez, ce qui peut accélérer l'atteinte de votre objectif.

Retirez votre épargne pour votre mise de fonds sans payer d’impôt et sans avoir à la rembourser.
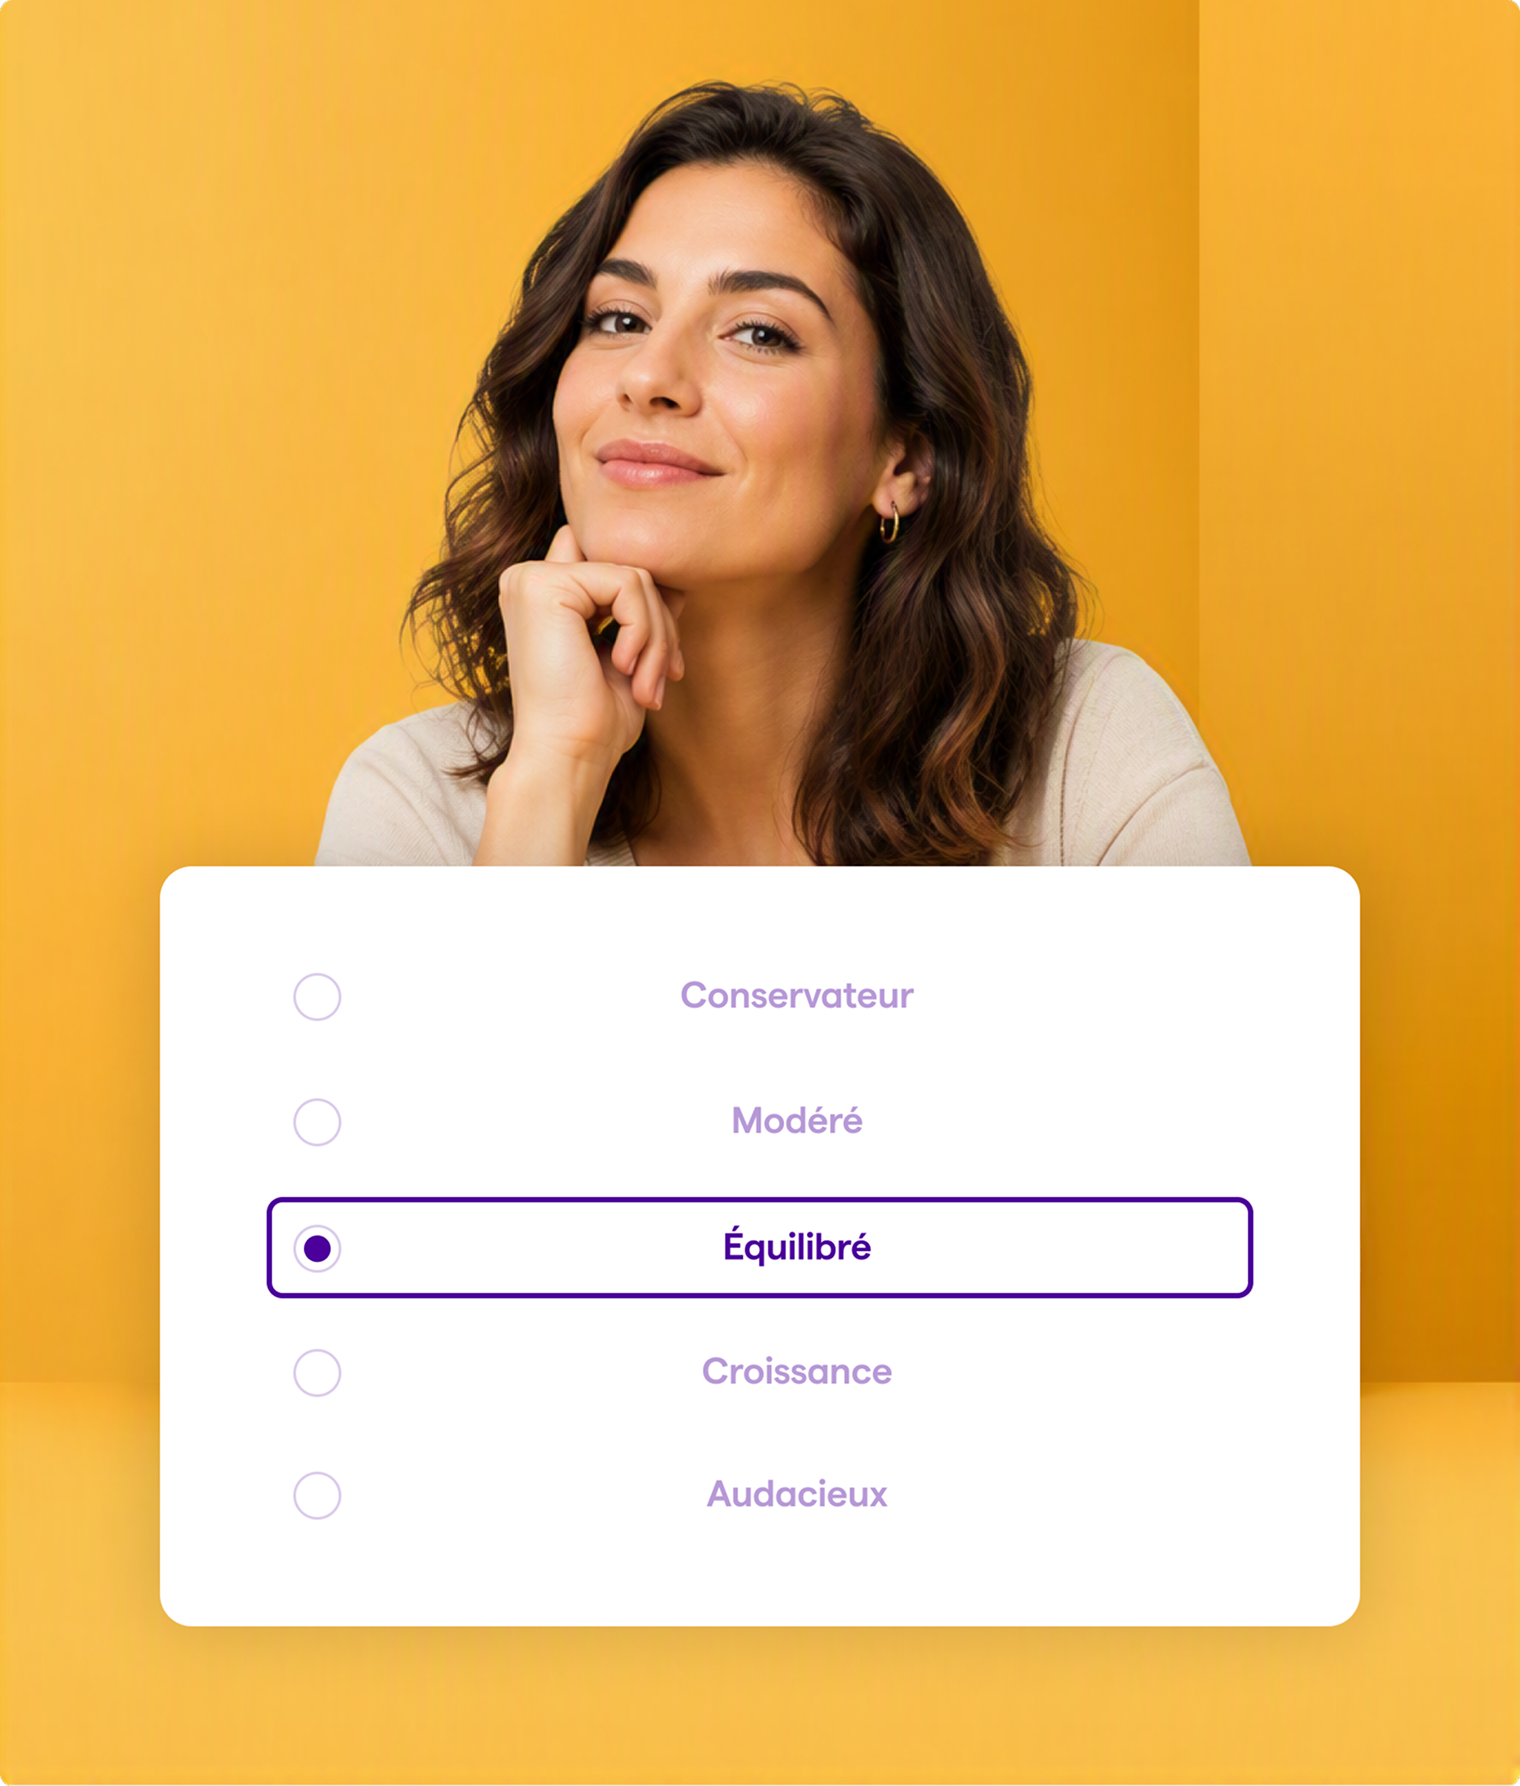
Déterminez l’objectif d’épargne qui convient à votre projet d’achat grâce à l’accompagnement d’un de nos conseillers1.
Ensuite, évaluez les moyens pour y arriver : l’horizon de placement, les montants et la fréquence de vos contributions, votre profil de risque et, finalement, les placements les plus avantageux pour votre projet.
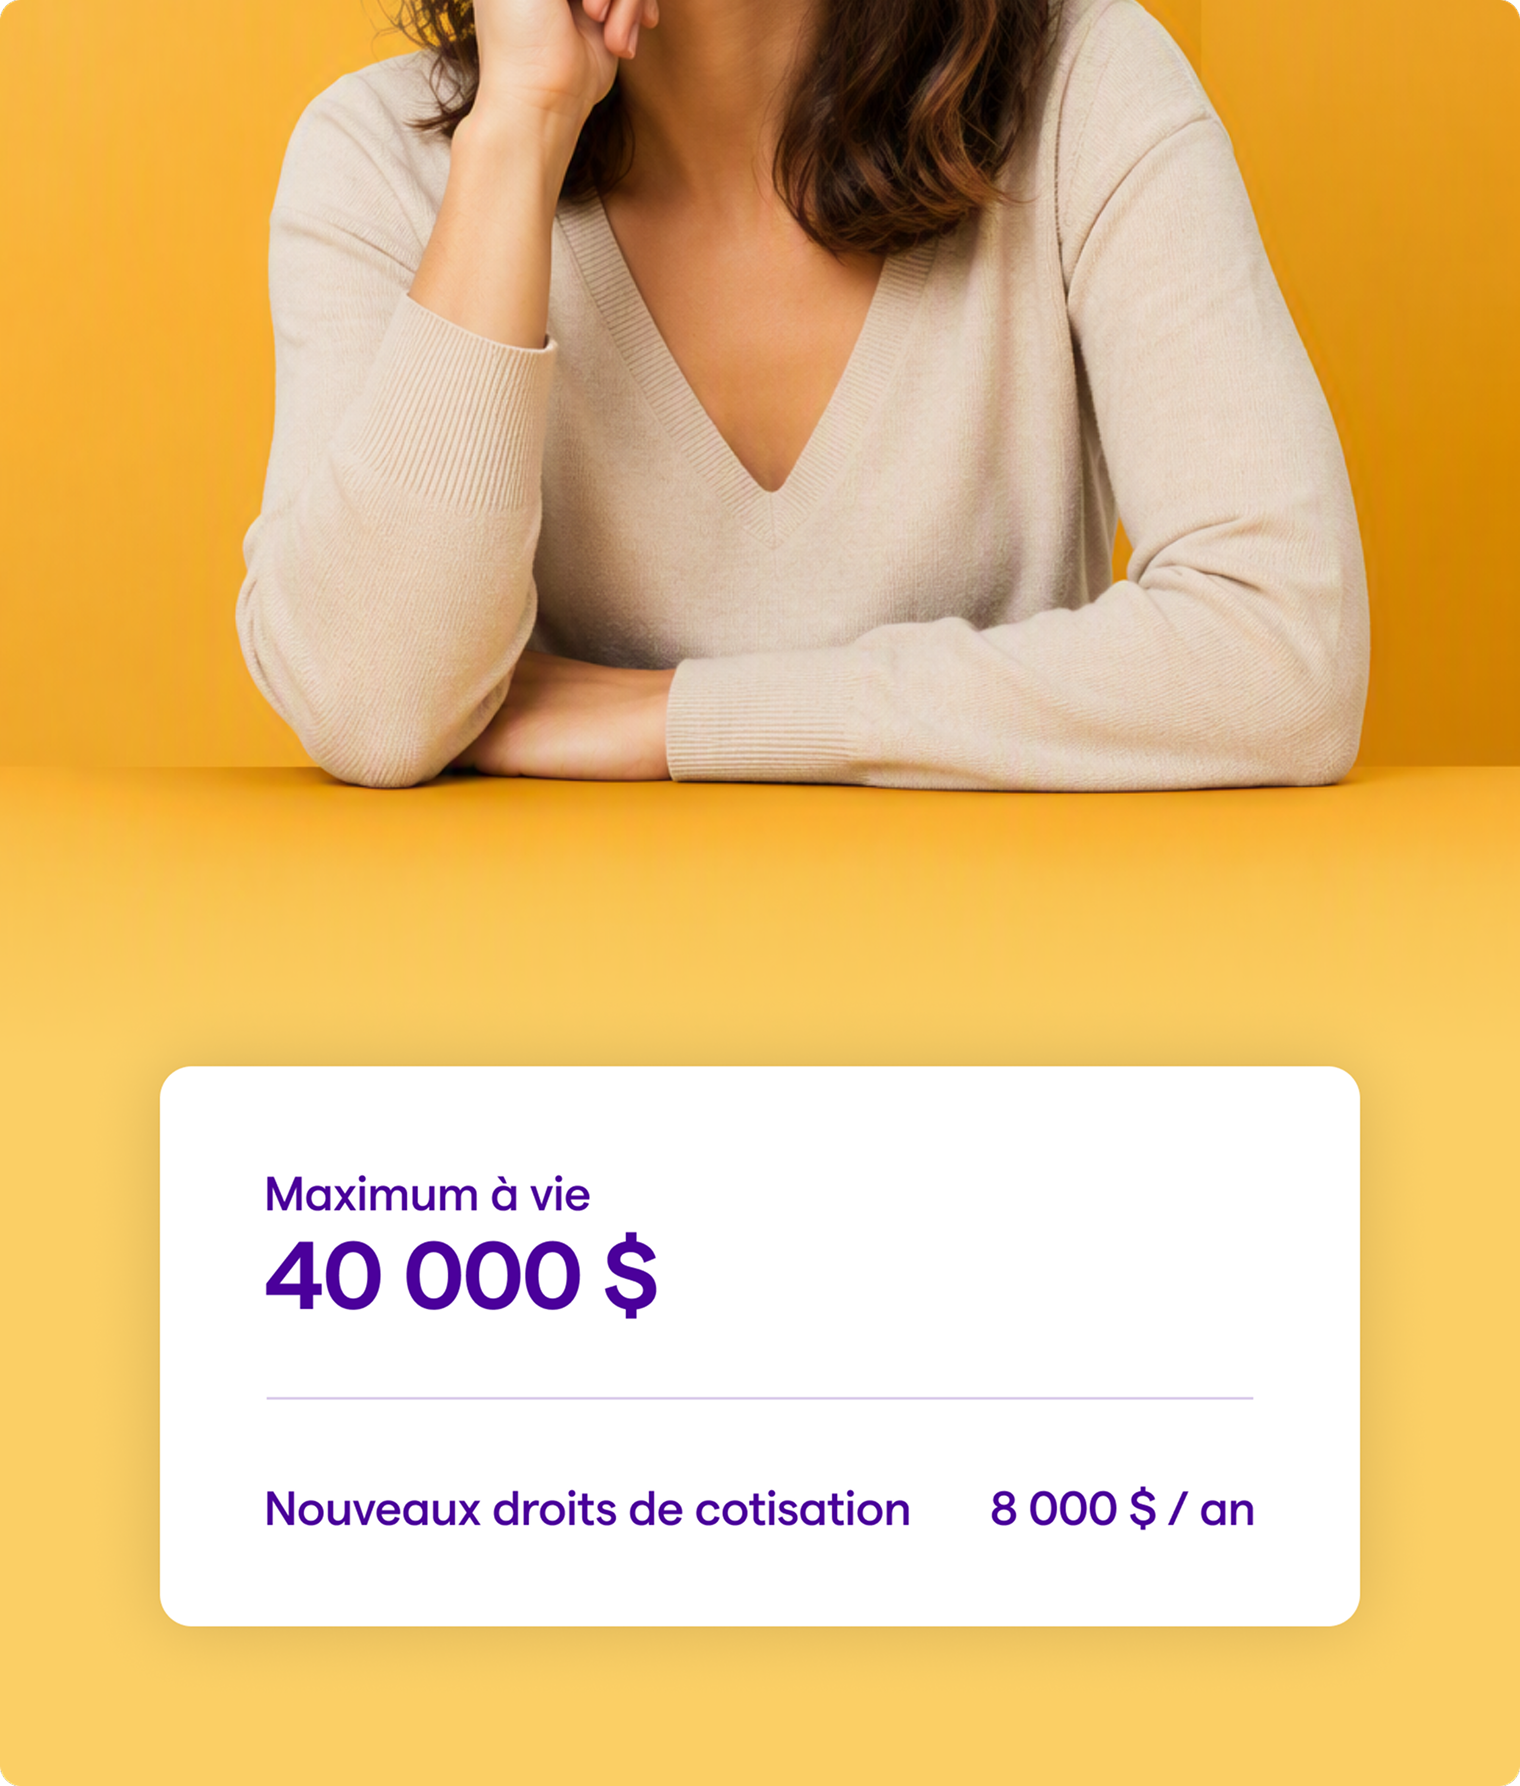
Cotisez jusqu'à 8 000 $ par année dans votre CELIAPP, pour un maximum de 40 000 $ à vie.
Vous n'avez pas utilisé tous vos droits de cotisation cette année? Le montant inutilisé peut être reporté à l'année suivante, jusqu'à concurrence de 8 000 $.
Épargnez à l'abri de l'impôt. Même les revenus générés par vos placements ne sont pas imposables.
Bon à savoir : un CELIAPP ne peut pas rester ouvert indéfiniment. Vous devez le fermer au plus tard le 31 décembre de l'année où survient le premier des événements suivants :
Retirez le montant que vous avez accumulé sans payer d'impôt. Vous pouvez utiliser toute votre épargne pour votre mise de fonds, sans avoir à rembourser les sommes retirées.
Chacun de ces produits offre des avantages différents. Comparez-les pour choisir la stratégie qui convient le mieux à vos objectifs.
| CELIAPP | |
|---|---|
Objectif principal | Épargner pour une première propriété |
Objectif secondaire | Épargner pour la retraite |
Cotisation annuelle maximale | 8 000 $ de nouveaux droits par année 40 000 $ à vie |
Cotisations déductibles d'impôt | Oui |
Épargne à l'abri de l'impôt | Oui |
Impôt à payer au retrait | Non, si retrait admissible |
Remboursement requis après le retrait | Non |
| REER | |
|---|---|
Objectif principal | Épargner pour la retraite |
Objectif secondaire | Épargner pour une première propriété (RAP) ou payer vos études (REEP) |
Cotisation annuelle maximale | 18 % du revenu gagné l’année précédente ou le plafond annuel permis |
Cotisations déductibles d'impôt | Oui |
Épargne à l'abri de l'impôt | Oui |
Impôt à payer au retrait | Oui, sauf si retrait dans le cadre d'un RAP ou REEP |
Remboursement requis après le retrait | Oui, dans le cadre du RAP, sur 15 ans |
| CELI | |
|---|---|
Objectif principal | Épargner pour des projets à court ou moyen terme |
Objectif secondaire | Épargner pour la retraite |
Cotisation annuelle maximale | Montant établi chaque année par l'Agence du revenu du Canada |
Cotisations déductibles d'impôt | Non |
Épargne à l'abri de l'impôt | Oui |
Impôt à payer au retrait | Non |
Remboursement requis après le retrait | Non |
| CELIAPP | REER | CELI | |
|---|---|---|---|
Objectif principal | Épargner pour une première propriété | Épargner pour la retraite | Épargner pour des projets à court ou moyen terme |
Objectif secondaire | Épargner pour la retraite | Épargner pour une première propriété (RAP) ou payer vos études (REEP) | Épargner pour la retraite |
Cotisation annuelle maximale | 8 000 $ de nouveaux droits par année 40 000 $ à vie | 18 % du revenu gagné l’année précédente ou le plafond annuel permis | Montant établi chaque année par l'Agence du revenu du Canada |
Cotisations déductibles d'impôt | Oui | Oui | Non |
Épargne à l'abri de l'impôt | Oui | Oui | Oui |
Impôt à payer au retrait | Non, si retrait admissible | Oui, sauf si retrait dans le cadre d'un RAP ou REEP | Non |
Remboursement requis après le retrait | Non | Oui, dans le cadre du RAP, sur 15 ans | Non |
Pour ouvrir un CELIAPP, il faut :
Pour être considéré comme un premier acheteur, ni vous ni votre partenaire ne devez avoir été propriétaire de votre résidence principale au cours de l'année d'ouverture du compte ni durant les 4 années civiles précédentes.
Généralement non. Pour ouvrir un CELIAPP, ni vous ni votre partenaire ne devez avoir été propriétaires d’une résidence principale au cours de l’année d’ouverture du compte ni durant les 4 années civiles précédentes.
Par contre, si vous avez ouvert votre CELIAPP avant d’être avec votre partenaire, vous pouvez continuer à y cotiser et l’utiliser pour l’achat d’une première propriété, à condition de respecter les autres critères d’admissibilité.
Comme les règles varient selon les situations, il vaut mieux valider votre admissibilité avec un conseiller.
Oui. Si vous êtes tous les deux admissibles, vous pouvez chacun ouvrir un CELIAPP et épargner pour acheter la même première propriété. Vous pourrez utiliser les montants accumulés dans vos comptes respectifs pour votre mise de fonds.
Oui. N’importe qui peut aider une personne à épargner pour l’achat d’une première propriété.
Par contre, vous ne pouvez pas déposer directement de l’argent dans le CELIAPP de quelqu’un d’autre. Vous pouvez lui donner de l’argent pour qu’elle le dépose elle-même, et c’est elle qui profitera des avantages fiscaux.
Oui. Vous pouvez avoir un CELI et un CELIAPP en même temps. Ces deux régimes possèdent des règles et des avantages différents.
Par exemple, le CELIAPP est conçu pour l'achat d'une première propriété, tandis que le CELI peut servir à n'importe quel projet d'épargne.
Vous pouvez aussi utiliser l'épargne accumulée dans votre CELI pour compléter votre mise de fonds.
Si vous dépassez vos droits de cotisation, une pénalité de 1 % par mois pourrait s'appliquer sur le montant en trop dans votre CELIAPP.
Si vous pensez avoir dépassé votre limite de cotisation, communiquez rapidement avec votre conseiller pour corriger la situation.
Une habitation admissible est une propriété située au Canada que vous prévoyez habiter comme résidence principale dans l'année suivant son achat ou sa construction.
Ça peut être, par exemple :
Un retrait admissible vous permet de retirer l’épargne accumulée dans votre CELIAPP sans payer d'impôt pour l'achat ou la construction d'une première propriété.
Pour être admissible, vous devez :
Avant de retirer votre épargne, vous devrez remplir
le formulaire RC725 – Demande de retrait admissible d'un CELIAPP.À noter qu'un CELIAPP peut rester ouvert pour un maximum de 15 ans.
Si vos plans changent, vous pouvez transférer l'épargne accumulée dans votre CELIAPP vers un REER ou un FERR, sous certaines conditions. Le montant transféré ne compte pas dans votre limite de cotisation au REER.
Vous pouvez aussi retirer l'argent accumulé dans votre compte. Ce retrait pourrait alors être imposable.
Oui. Vous pouvez transférer l'épargne accumulée dans votre CELIAPP vers un REER ou un FERR sans payer d'impôt au moment du transfert, si certaines conditions sont respectées.
Le montant transféré ne compte pas dans votre limite de cotisation au REER.
Cette option peut être intéressante si vous n’utilisez pas votre CELIAPP pour l’achat d’une première propriété avant sa fermeture.

Approfondissez vos connaissances sur le CELIAPP et l'achat d'une première propriété avec nos webinaires et articles.
Chaque option présente un potentiel de rendement et un niveau de risque différents. À vous de choisir celle qui vous convient.


1. Pour le compte de Beneva inc., cabinet de services financiers et ses partenaires autorisés.

